


Il y a quelques jours, Iain Morris, rédacteur en chef international du célèbre média de l’industrie de la communication Lightreading, a publié un article d’observation approfondi dans la colonne d’analyse des nouvelles du site Web, analysant le modèle de concurrence actuel et la tendance changeante du marché mondial de l’accès à la fibre optique pour nous. L’article souligne que tandis que les coûts des composants montent en flèche, les fournisseurs affluent sur le marché des équipements PON de plusieurs milliards de dollars, un changement entraîné par un certain nombre de facteurs. Voici la dernière analyse de ses points de vue :
La communication mobile 5G est toujours au centre de l’industrie des télécommunications, et il va de soi que les principaux fabricants mondiaux se livrent une concurrence féroce. Pour certains fabricants, cependant, les réseaux à fibre optique peuvent être le prochain investissement plus intelligent.
Jetez un coup d’œil aux données et vous pourriez en avoir un aperçu: il n’y a pas si longtemps, le leader de l’industrie des communications Nokia a annoncé des ventes stables au premier trimestre dans son activité mobile, mais une augmentation de 37% d’une année sur l’autre dans ses activités fixes. Le chiffre d’affaires global du marché mondial des équipements de réseau optique passif (PON) a dépassé 8 milliards de dollars l’année dernière, selon la société d’études de marché Omdia. On prévoit que ce chiffre atteindra 16 milliards de dollars d’ici 2027.
L’enthousiasme des investisseurs et des gouvernements pour la pose de câbles explique également pourquoi les entreprises affluent vers une industrie qui a jusqu’à présent été dominée par une poignée de fournisseurs, principalement chinois. Selon l’enquête, en 2021, Huawei, ZTE et Fiberhome occuperont 64% du marché des terminaux de ligne de fibre optique (OLT). Nokia est le seul grand fournisseur occidental, représentant près d’un quart (25%) du marché OLT.
Le marché de l’accès à la fibre optique, d’une valeur de 8 milliards de dollars, subit des chocs et des mutations
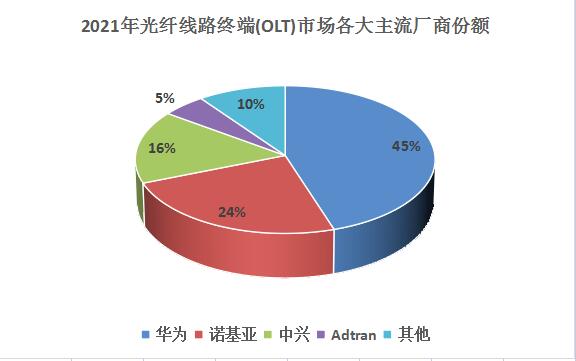
Cependant, cette situation connaît également un changement soudain. Les fournisseurs sur le marché chinois sont confrontés à une crise, tandis que d’autres fabricants ont gagné des opportunités dans la forte opposition aux fournisseurs chinois dans la plupart des régions du monde. Il n’y a pas si longtemps, le Royaume-Uni a annoncé l’interdiction des achats de fibre optique auprès de Huawei et ZTE, une bénédiction pour le fabricant américain d’équipements haut débit à croissance rapide Adtran: le chiffre d’affaires d’Adtran a augmenté de 17% à près de 1,55% au premier trimestre de cette année. milliards, après que l’entreprise a également gagné des parts de marché en 2021. Il convient de mentionner qu’outre le Royaume-Uni, l’Inde, l’Union européenne et d’autres pays ont également pris des mesures antidumping contre l’importation de fibres optiques et de câbles.
Les nouveaux entrants affluent sur le marché de la fibre optique
Le marché de la fibre optique a également suscité l’intérêt d’entreprises qui n’avaient jamais produit d’équipements d’accès à large bande auparavant. Ciena en est un exemple radical, la société américaine est connue pour fabriquer des équipements optiques destinés à être utilisés en dehors du réseau d’accès. Michael Genovese, analyste chez Rosenblatt Securities, estime que le marché pon vaut 3 milliards de dollars et que Ciena est maintenant un « acteur significatif ».
Selon Michael Genovese, Ciena a la capacité et la confiance nécessaires pour signer un contrat avec AT & T, l’un des plus grands opérateurs aux États-Unis, pour fournir des terminaux de ligne optique (OLT) basés sur XGS-PON. XGS-PON est une alternative plus rapide à la norme GPON maintenant largement utilisée. AT & T, qui dépendait auparavant fortement de Nokia pour les achats d’équipements OLT, prévoit d’étendre la fibre optique à 3 à 4 millions de foyers d’ici 2025, a-t-il déclaré. Michael Genovese estime que l’accord AT&T pourrait à lui seul représenter 2% du chiffre d’affaires de Ciena l’année prochaine.
La société indienne STL (anciennement Sterlite) est une autre société qui entre sur le marché de l’accès olT à large bande à partir d’équipements optiques. Julie Kunstler, consultante principale d’Omdia, a noté que la société a développé un appareil qui utilise les produits OLT enfichables de Tibit. De cette façon, STL peut exécuter le logiciel PON sur des équipements de boîte blanche, attirant des opérateurs qui donnent la priorité à la décentralisation et à l’ouverture, a déclaré Kunstler dans un rapport récent.
« Le matériel sera prêt à l’emploi, puis toute la valeur sera dans le logiciel », a déclaré Ankit Agarwal, directeur général de STL, comparant la divergence à ce qui se passe dans les réseaux d’accès radio. tendance. « Les applications présentent de nombreux avantages en termes d’évolutivité, de télémétrie et de qualité d’expérience. Tous ces éléments peuvent réduire considérablement le coût de possession et fonctionner sur une plate-forme cloud native, fournissant des services 10G.
Alors, les fournisseurs établis devraient-ils s’en préoccuper? Jusqu’à présent, la croissance des petits acteurs et des nouveaux entrants s’est faite au détriment des acteurs chinois, Nokia gagnant des parts de marché l’année dernière, selon Omdia. Mais les chiffres montrent que même les revenus OLT de Huawei augmenteront en 2021, car les opérateurs chinois et les petits pays qui restent favorables aux fournisseurs chinois investissent toujours dans le déploiement de la fibre.
Plus tôt cette année, Federico Guillen, responsable de l’activité réseaux de Nokia, a déclaré: « L’une des choses que vous devez remarquer en Europe est que la pénétration de la fibre est très faible. L’Italie, le Royaume-Uni, la France, des pays comme l’Allemagne, la Belgique et les Pays-Bas déploient désormais la fibre à grande échelle. Même les câblo-opérateurs commencent à adopter les réseaux FTTH (fibre jusqu’au domicile) en raison des limites de DOCSIS (une norme de câble).
Offre limitée dans un contexte de Covid-19 et de chute des bénéfices
Pourtant, malgré les sombres perspectives du marché, les investisseurs restent pessimistes quant à la plupart de ces sociétés, comme en témoignent le cours de leurs actions et les ventes de produits: le cours de l’action Nokia a chuté d’un cinquième depuis le début de l’année, les actions d’Adtran ont chuté de 21%. Seulement 13% des ventes de Nokia proviennent de l’accès fixe. Ciena est en baisse de 43% sur la même période. Le cours de l’action STL a même diminué de moitié.
Les ventes sont en croissance, mais dans de nombreux cas, pas assez pour compenser l’augmentation spectaculaire des coûts. Adtran a enregistré une perte de 1,1 million de dollars au premier trimestre après que le coût des ventes ait augmenté de 25% à 102 millions de dollars. Le chiffre de Ciena a augmenté de 30% au cours de cette période pour atteindre environ 547 millions de dollars - bien que le bénéfice net ait chuté de 62% à environ 39 millions de dollars après que la société ait investi massivement dans la recherche et le développement.
Les pénuries de semi-conducteurs et d’autres composants nécessaires aux équipements optiques pendant la pandémie de COVID-19 ont encore fait grimper le coût des sous-ensembles optiques, certains fournisseurs clés de sous-ensembles optiques étant même incapables de respecter leurs engagements en matière d’approvisionnement. Les conditions de la chaîne d’approvisionnement de Ciena se sont « considérablement détériorées » au cours du deuxième trimestre le plus récent, a déclaré le directeur général Gary Smith dans la mise à jour financière de ce mois-ci.
« La Chine est en fait une source majeure de nombreux composants banalisés de faible valeur, et notre chiffre d’affaires a été affecté », a noté Gary Smith. « Il n’y a tout simplement pas assez de composants pour répondre à la demande dans de multiples industries et segments de marché. »
Le directeur général d’Adtran, Tom Stanton, a également déclaré dans le dernier rapport trimestriel sur les résultats de la société qu’une meilleure disponibilité des pièces stimulerait les ventes et les marges bénéficiaires. Si le marché chinois est encore un casse-tête pour de nombreux fabricants, les entreprises internationales de semi-conducteurs investissent actuellement des milliards de dollars pour augmenter leur capacité de production sur les marchés européen et américain. Certains, cependant, avertissent qu’une surabondance de pièces pourrait bientôt remplacer l’urgence actuelle des pénuries, comme l’espèrent sûrement les fabricants émergents d’OLT.


